2.早期事業再生手続の全体像
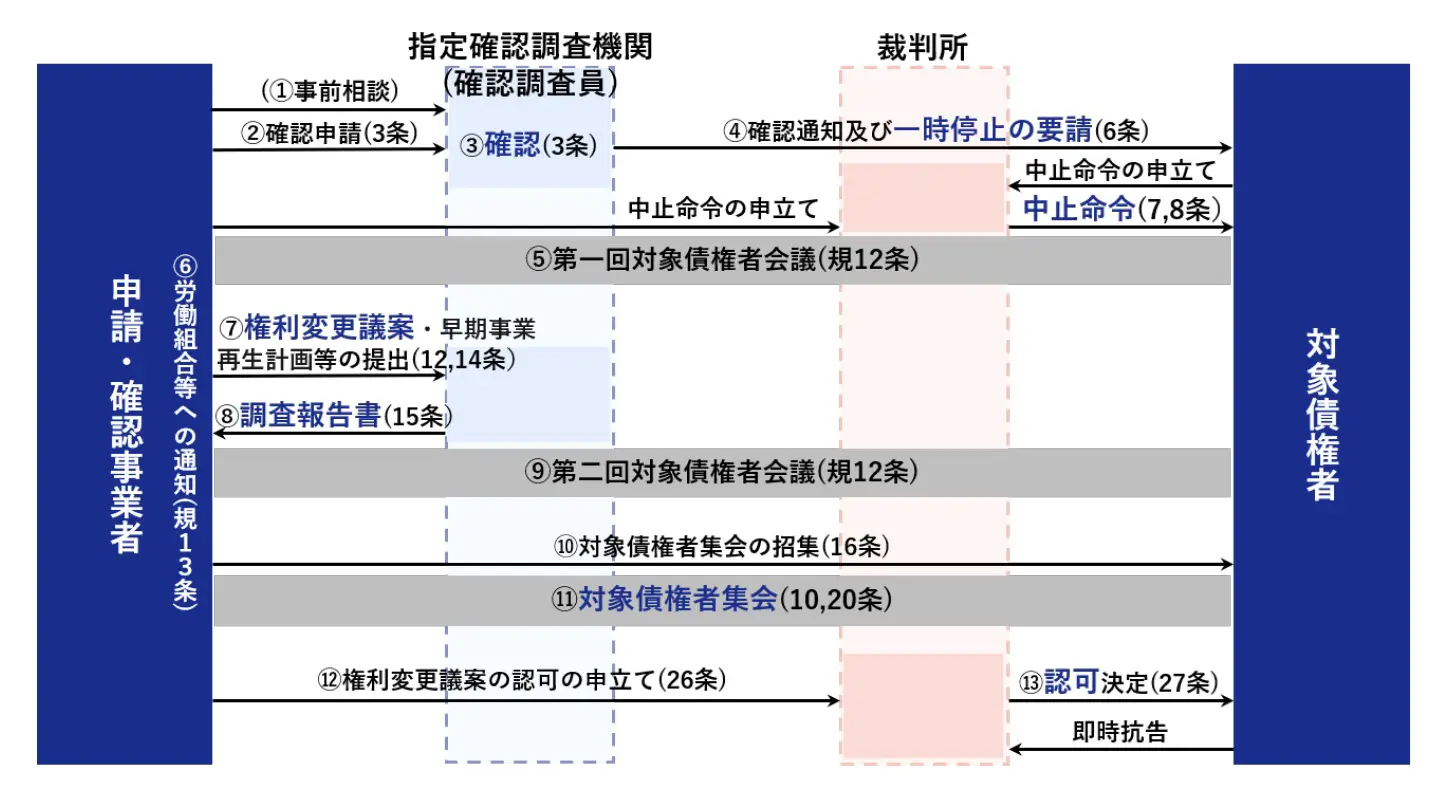
早期事業再生手続の詳細は後述しますが、その手続の流れと関与する主体とを軸に整理して図示すると、その全体像は以下のようになります。
3.「多数決」により「非保全債権」の権利変更を認める「第三の手続」
早期事業再生手続は、経済的に窮境に陥るおそれのある事業者について早期での円滑な事業再生を促すものであり(法1条)、経済産業大臣の指定を受けた公正な第三者(指定確認調査機関)の関与の下、金融債権者の多数決及び裁判所の認可により、金融債権(のうち非保全債権)の権利変更を実現する「第三の手続」です。本手続の基本的な特徴は、以下の三点に整理することができます。
(1) 法的整理でも私的整理でもない「第三の手続」
早期事業再生手続は、債権者の多数決で実施できるが金融債権等に限定されずに(商取引債権も含め)全ての債権を手続の対象とする法的整理と、金融機関等に限定されるが対象債権者全員の同意を必要とする私的整理の弱点を補うものであり、多数決及び裁判所の認可により反対債権者も含めて金融債権の権利変更を可能とする点で、法的整理でも私的整理でもない「第三の手続」であると説明されています。
また、本手続は、裁判所の部分的関与が予定されていますが、私的整理と同様に、対象債権者に限定した非公開の手続で進められます(ただし、上場会社においては適時開示事由との関係に留意が必要です。)。
(2) 多数決により非保全債権の権利変更が可能
本手続では、対象債権者集会において、議決権者の議決権総額の4分の3以上の議決権を有する者の同意(単一の議決権者が議決権総額の4分の3以上の議決権を有する場合には、出席した議決権者の過半数の同意も加重)により権利変更議案が可決されます(法20条1項)。
権利変更議案の対象は、非保全債権(担保権の行使によって弁済を受けることができない対象債権)に限定されており、保全債権(担保権の行使によって弁済を受けることができる対象債権)が含まれないことには特に留意が必要です(法11条、法12条2項)。
(3) 第三者機関(指定確認調査機関、確認調査員)の監督と裁判所の部分的関与
本手続は、経済産業大臣の指定を受けた公正かつ中立な「指定確認調査機関」によって監督されます。具体的には、指定確認調査機関によって事案ごとに選任された「確認調査員」により、利用開始要件等の確認や、権利変更議案、早期事業再生計画及び資産評定の内容の調査等が行われます(法52条、法3条6項、法15条2項)。
そのため、本手続は、このような公正かつ中立な第三者機関の監督の下、基本的に裁判所外で遂行されますが、反対債権者に対する強制力が必要となる以下の二つの局面に限定して、裁判所が関与することが予定されています(言い換えると、対象債権者全員の同意が得られる場合には、裁判所が関与することはありません。)。
-
強制執行等の中止命令等、及び担保権の実行手続の中止命令(法7条、法8条)
-
権利変更決議の認可・不認可(法26条、法27条)
4.対象債権者・対象債権の範囲と取扱いに関する重要点
本手続の対象債権者とは、「対象債権を有する者であって、法3条7項の規定による通知(指定確認調査機関による手続開始に関する確認通知)を受けた者」(法2条4項)をいい、「対象債権」とは、「確認事業者に対して当該確認の時に金融機関等が有する当該確認前の原因に基づいて生じた貸付債権等・・・」(法2条3項)をいいます。そして、ここでいう「金融機関等」は、法2条1項各号に掲げる者をいい、貸付債権等を取り扱ういわゆるプロ債権者が該当します。
このように、本手続では対象債権者の範囲が法によって画定される点が大きな特徴であり、これにより対象債権者の該当性や取扱いを確認することは実務上重要であると考えます。また、上記3(2)のとおり、権利変更議案の対象は非保全債権のみであり、本手続において非保全債権と保全債権の取扱いを知ることも特に重要です。そこで、以下では、上記1で詳述したWGでの議論やその後のQ&Aにおいて取りあげられている、担保付債権、ファイナンス・リース債権、保証協会付き融資、及び外国金融機関等の取扱いについてご説明します。
(1) 担保付債権
上記3(2)のとおり、権利変更議案の対象は、非保全債権に限定されるため、権利変更の対象とならない保全債権には権利変更議案の議決権は付与されません(法19条3項)。
他方で、保全債権も「対象債権」(法2条3項)に含まれるため、仮に対象債権全額が担保によって保全されている貸付債権等のみを有する債権者であっても、利用開始要件の確認の通知(法3条7項)や一時停止の要請(法6条1項)の対象となり、対象債権者集会の招集(法16条4項)の対象にもなります。
また、権利変更議案を策定するに当たっては、議決権額の算定や非保全債権への弁済額を確定させるために、非保全債権と保全債権の額を区別する必要があり、指定確認調査機関による法3条1項の確認時点の担保目的物の評価額に基づき算定されます(規則20条2項、告示)。
ただし、前述のとおり、本手続によって権利変更の対象となるのは非保全債権のみであるため、多数決によって保全債権部分の権利を変更することはできず、また、本手続には担保目的物の価額決定手続(会社更生法153条以下)等は存在しないため、実体法上の非保全債権と保全債権の額を確定するためには、確認事業者と当該担保権者(対象債権者)との間で個別に合意することが必要となります(Q&A113)。
(2) ファイナンス・リース債権
ファイナンス・リース契約により資産を使用させることを業とする者は「金融機関等」(法2条1項7号、規則3条8号)に該当し、当該リース業者が有するファイナンス・リース契約に係る債権は「貸付債権等」(規則5条3号)に該当するとされ、本手続の対象債権となります。
ここでいう「ファイナンス・リース契約」とは、対価を得て資産を使用させる契約であって、次の二つの要件に該当するものをいいます(規則5条3号、Q&A31)。この定義は、法人税法上のファイナンス・リース取引の判定基準を参考にしたものです。
-
契約期間の中途においてその解約の申入れをすることができないものであること、又はこれに準ずるものであること(中途解約禁止要件)
-
相手方(ユーザー)が当該使用に係る資産からもたらされる経済的な利益を実質的に享受することができ、かつ、当該資産の使用に伴って生ずる費用を実質的に負担すべきとされているものであること(フルペイアウト要件)※7
もっとも、ファイナンス・リース債権を対象債権に含めることは、従来の私的整理実務とは異なるものであり、これによって早期事業再生の可能性が高まりうる一方で、本手続の円滑な遂行を阻害するおそれもあり得ることから、WGにおいても詳細な検討が行われました。その結果、規則やQ&Aでは、ファイナンス・リース債権に関して、事案に応じた柔軟な取扱いが可能なものとされています。
具体的には、ファイナンス・リース債権については、対象債権として一時停止の要請(法6条1項)や弁済禁止(法6条2項)の対象となり、非保全部分については権利変更決議による権利変更の対象となるものの、弁済禁止の例外として、保全部分の弁済(規則11条3項2号)※8や(非保全部分が生じる場合には)少額の対象債権の弁済(規則11条3項4号)としての要件を満たした場合には、約定弁済を継続することも可能です。また、権利変更議案においても、残リース料の非保全部分については少額の対象債権として別段の定めを置くこともあり得ます(法13条ただし書)。加えて、金融機関の貸付債権に係る利息の請求権が手続中に例外的に弁済される場合に、これに合わせてリース料のうち利息相当額について弁済を行うことも考えられます(規則11条3項1号)。また、対象債権者全員の同意の下で、ファイナンス・リース債権者を対象債権者自体から除外することの可能性についても今後検討されるべき論点であると思います。
(3) 保証協会付き融資
本手続の対象となる債務者は、経済的に窮境に陥るおそれのある事業者(法3条1項)であり、その企業規模による制限はないため、中小企業による利用も法令上可能です(Q&A3参照)。
そして、中小企業の金融機関からの借入に関しては、信用保証協会による保証がなされていることが多いため、このような保証協会付き融資の本手続上の取扱いについても留意が必要となります。
この点、金融機関等が有していた貸付債権等に係る契約についてした保証に基づく求償権及び当該貸付債権等に係る債務を確認事業者に代わって弁済をした場合に有する求償権については、「貸付債権等」に該当するため、「金融機関等」に該当する信用保証協会が有する保証協会付き融資に係る求償権は、本手続の対象債権となり、信用保証協会は対象債権者になると考えられます(法2条1項6号、規則2条柱書、規則5条4号)。
なお、指定確認調査機関による法3条1項の確認時点において、保証協会付き融資については、信用保証協会による保証履行は未了であることが通常想定されますが(なお、一時停止の要請が期限の利益喪失事由等に通常該当しないことは下記5(2)で詳述します。)、対象債権者集会の時までに保証履行が未了である場合には信用保証協会には議決権は認められず、貸付人である金融機関が議決権を有することとなります(Q&A34参照)。
(4) 外国金融機関等
本手続では、日本において免許を受けている「外国銀行」(銀行法4条1項)や「外国保険会社等」(保険業法185条1項)等についても「金融機関等」(法2条1項2号、4号)に該当します。
また、規則では、外国の法令上、他の「金融機関等」に相当する事業者であれば、外国の法令に基づいて設立・組成された外国の債権者も「金融債権等」に該当する旨が定められています(規則3条9号)。これにより、例えば、外国法に基づいて設立された銀行は、法2条1項1号の「金融機関」に相当する事業者といえるため、外国において銀行業を行う者は全て「金融機関等」に該当するとされています(Q&A16)。
(5) 対象債権者・対象債権に漏れが判明した場合の対応
指定確認調査機関による法3条1項の確認後、確認申請時に提出した貸付債権等一覧表に、本来記載すべき金融機関等や貸付債権等に漏れがあることが判明した場合、貸付債権等一覧表を修正の上、指定確認調査機関に対して変更の確認申請を行い、指定確認調査機関から再度の確認を得る必要があります(法4条1項本文、規則9条1項)。したがって、本手続を利用する事業者においては、確認申請の準備段階において、ファイナンス・リース債権や外国金融機関等をはじめとして、法・規則が定める「金融機関等」及び「貸付債権等」に該当するものに漏れがないように、貸付債権等一覧表を作成することが重要となります。
ただし、本手続の対象債権・対象債権者の範囲は従来の私的整理実務よりも広範であり、これによって早期の事業再生が促進されることが期待される一方で、上記のような漏れが事後的に判明する可能性も相対的に高まると思われます。それにもかかわらず、このような漏れが判明した場合に、常に全ての手続を再度実施するとなると、早期事業再生の支障となり得るため、一定の要件を満たすときには、既に開催された対象債権者会議を再度開催することは不要となる旨が定められています(規則12条5項、Q&A62)。
また、このような場合には、追加すべき対象債権者に対して本手続中に約定弁済を実施していることもあり得ると思います。これは、弁済禁止の規定(法6条2項)に抵触しますが、確認事業者が対象債権者の追加に係る変更の確認を受けなければならないことを知りながら弁済をしていた場合を除いて、かかる約定弁済は確認取消しの対象にはならないと定められています(規則10条1項2号、Q&A72)。
5.一時停止の要請に関する重要点
本手続では、対象債権者に対して、手続期間中に対象債権の回収等を行わないこと(一時停止)を要請することで、権利変更議案及び早期事業再生計画の策定に必要な時間を確保することができます。このような一時停止の要請は、従来の私的整理実務でも広く行われていますが、新たに対象債権者として取り扱われるファイナンス・リース債権者や、私的整理の実務に慣れていない(従来からの)対象債権者等においては、一時停止の要請を受けた場合における初期的な対応について理解しておくことが重要です。
そして、本手続は基本的に従来の私的整理実務の考えが踏襲されていますが、一時停止の要請に係る重要点については、規則やQ&Aによって明らかになっています。
(1) 一時停止要請の対象
指定確認調査機関は、確認後、速やかに全ての対象債権者に対し、早期事業再生手続終了までの間「対象債権の回収その他経済産業省令で定める債権者としての権利の行使」をしないことを要請しなければならないとされています(法6条1項前段)。この一時停止要請の対象となる行為の範囲について、事業再生ADRの実務を踏まえ、以下のとおり、規則で規定し、Q&Aで明確化されています。
|
法/規則において規定されている内容
|
Q&A67、68において明確化された内容
|
|
|
-
一時停止通知到達時における「与信残高」の減額(元本の回収や当座貸越等における与信枠の減額)
-
弁済の請求・受領
-
相殺権の行使等の債務消滅に関する行為
-
担保の実行、強制執行又は仮差押え・仮処分の申立て
|
|
|
-
担保の提供の要求・受入れ及び対抗要件具備
-
対抗要件具備には仮登記から本登記への変更を含む
-
担保には人的担保を含む
|
-
破産手続開始、再生手続開始、更生手続開始又は特別清算開始の申立て(規則11条1項)
|
|
(2) 一時停止要請の「支払の停止」・期限の利益喪失事由の該当性
一時停止要請について、対象債権者全員が同意している場合だけでなく、一部の対象債権者から異議が述べられている場合であっても、原則として「支払の停止」には該当しないと考えられています(Q&A69)。
また、一時停止要請は期限の利益喪失事由には当然には該当しないと考えられており、かつ、一時停止要請に反対しており、請求失期事由が存在すると考える対象債権者において、一時停止要請の発出を契機とする失期請求(期限の利益喪失通知)は行わないことが求められています(Q&A70)。
(3) 一時停止要請を理由とする預金拘束の禁止
対象債権者である金融機関が確認事業者の口座における預金を有する場合、一時停止の要請を理由として、払戻しに応じず取引口座等の取引を停止(預金を拘束)しないことが求められています(Q&A71)。なお、他の担保権が設定されていない定期性預金(定期預金や定期積金)についても、本手続上の担保権には該当せず、預金拘束禁止の要請が同様に妥当するものと考えられます(Q&A7参照)。
6.プレDIPファイナンスに関する重要点
本手続の利用主体は「経済的に窮境に陥るおそれのある事業者」(法1条)であるため、本手続中に運転資金の借入れ(プレDIPファイナンス)が必要となり、当該借入れにより権利変更議案及び早期事業再生計画の策定に必要な時間を確保することが少なくないと予想されます。
そして、このような危機的な状況下における事業者が借入れを得るため、又は貸し手としてリスクを極小化して当該事業者に貸付けを行うためには、その借入れに係る取扱いを正確に把握することが重要です。また、先行する私的整理手続中のプレDIPファイナンスについて、本手続下での取扱いを明確にすることで、私的整理から本手続への円滑な移行にも資すると考えられます。
そのため、本手続中のプレDIPファイナンス、及び先行する私的整理手続中のプレDIPファイナンスの保護に関して、法、規則及びQ&Aにおいても手当がなされているため、その重要点について、以下のとおりご説明します。
(1) 早期事業再生中のプレDIPファイナンスの保護
早期事業再生手続中のプレDIPファイナンスは、指定確認調査機関による法3条1項の確認前の原因に基づいて生じた貸付債権等ではないため「対象債権」(法2条3項)ではなく、一時停止要請の対象(随時弁済や担保設定等)にはなりません。ただし、本手続中のプレDIPファイナンスを受けた確認事業者が、再生手続又は更生手続に移行した場合には、当該プレDIPファイナンスに係る債権は、再生債権又は更生債権(担保付の場合は別除権付再生債権又は更生担保権)として取り扱われ、再生計画又は更生計画による権利変更の対象となり得ることから、プレDIPファイナンスを提供する金融機関が融資を躊躇する可能性があります(Q&A169参照)。
そこで、プレDIPファイナンスが再生手続又は更生手続に移行した場合の優先弁済の予見可能性を高め、利用の円滑化を図るため、確認事業者は、指定確認調査機関に対し、当該プレDIPファイナンスが法令上の要件に適合することの確認を求めることができます(法69条1項、規則45条)。そして、確認後に再生手続又は更生手続に移行した場合において、かかる確認を得たプレDIPファイナンスに係る債権が、他の再生債権又は更生債権より優先的に取り扱う再生計画案又は更生計画案が提出され、又は可決されたときは、裁判所は、上記の確認を受けていたことを考慮した上で、債権者間の衡平性を判断するものとされます(法70条、法71条)。
なお、ここでいう指定確認調査機関の対象となるプレDIPファイナンスは、以下の要件を満たしたものです(法69条1項、規則45条、Q&A169~171)。
-
借入期間:指定確認調査機関による法3条1項の確認時から、権利変更議案につき議決権者の全ての同意が得られ、権利変更議案が否決され、又は権利変更議案の認可若しくは不認可の決定が確定するまでの間(その後に、スポンサー等による新規の投融資が行われる場合には、そのクロージング時までの間)における資金の借入れ(弁済時期に係る要件はない)
-
借入基準:上記借入期間における確認事業者の資金繰りのために合理的に必要なもの
-
他の対象債権者の同意:確認要件としては不要(ただし、新規融資や担保設定が既存借入の金融機関との契約上の同意事項になっている場合等、契約上の理由から同意が必要となり得る)
(2) 先行する私的整理手続中のプレDIPファイナンスの保護
上記(1)と異なり、先行する私的整理手続中のプレDIPファイナンスは、指定確認調査機関による法3条1項の確認前の原因に基づいて生じた貸付債権であるため「対象債権」(法2条3項)に該当し得ます。
ただし、いわゆる準則型私的整理手続(事業再生ADR、株式会社地域経済活性化支援機構の再生支援に係る手続、中小企業の事業再生等に関するガイドライン、中小企業活性化協議会を活用した手続等)の期間中における資金の借入れであり、かつ、当該手続内において他の債権の弁済よりも優先的に取り扱うことについて、当該手続中の債権者全員から同意を得ていた場合には、早期事業再生手続中の例外弁済が可能です(規則11条3項3号、Q&A80)。また、先行手続と早期事業再生手続で対象債権者の範囲が異なる場合(すなわち、本手続において新たな対象債権者がいる場合)でも弁済禁止の例外への該当性は否定されないとされています(Q&A80)。
他方で、任意の私的整理(純粋私的整理)中のプレDIPファイナンスについては、規則11条3項3号に基づく例外弁済が認められない点は留意が必要です。もっとも、本手続の対象債権者全員の同意を得た場合や、担保権による保全部分について一定の要件を満たした場合に、例外弁済することはあり得るところです(法6条2項ただし書、規則11条3項2号、Q&A81)。
7.早期事業再生手続の利用が想定される局面
早期事業再生手続は、「多数決」により「非保全債権」の権利変更が認められることから、反対債権者が想定される場合(例えば、少額の金融債権者の一部のみが反対する場合や、外国の金融機関等が反対する場合等)には、早期事業再生手続の利用を検討することが考えられます。また、本手続と準則型私的整理手続の間では、特に、上記4(2)で詳述したファイナンス・リース債権者が対象債権者に含まれる点は大きな違いであり、例えば、ファイナンス・リース債権の調整が事業再生上重要となる場合には本手続の利用を検討することが考えられます。
企業規模でみた場合、早期事業再生手続自体、大企業や中堅企業を主に想定した事業再生ADRを参考にしていることから、大企業や中堅企業においては、会社が置かれている状況や対象債権者の動向等を踏まえ、本手続又は事業再生ADRを選択することや、(既に手続中の)事業再生ADRから移行することが予想されます。
他方で、中小企業については、比較的重厚な本手続を直接利用するのではなく、協議会スキーム等、従来の私的整理手続の利用を継続することが想定されますが、前述した反対債権者への対応等が必要となった場合には、本手続への移行も検討に値すると思われます。
なお、先行する私的整理手続から早期事業再生手続に移行する場合、基本的には早期事業再生手続上必要となる各手続を履践する必要がありますが、上記6(2)で詳述した、先行する私的整理手続中のプレDIPファイナンスに係る例外弁済の可能性があることに加えて、準則型私的整理手続において権利変更議案及び早期事業再生計画に相当する事業再生計画について協議している場合には、本手続上の第1回債権者会議及び第2回債権者会議を開催することが不要とされています(規則12条4項、Q&A176)。
もっとも、対象債権者全員の同意による準則型私的整理手続による再生実務が定着している中で、依然として準則型私的整理手続の方が優れている面も多く、早期事業再生手続の導入により、今後どのように手続選択がなされていくか、注視する必要があります。
8.最後に
法の施行まで3ヶ月に迫り、関係者においては本手続の利用局面に備えて制度の理解を深めておくことが肝要です。本手続については、今後、経済産業大臣による指定確認調査機関の指定や指定確認調査機関による業務規程の制定、中止命令や認可決定の申立てに係る最高裁判所規則の制定等が想定されますので、これらの点についても引き続き注視する必要があります。
日本で初めて多数決により金融債権等の債務調整を実現した早期事業再生手続の施行は、日本の事業再生実務における重要な分岐点です。本手続が数多く利用されて事業再生手段の有力な選択肢の一つとして浸透するだけでなく、本手続の考えを基礎として、法的整理・私的整理を含めて事業再生制度・実務が大きく発展していくことが強く期待されます。
※ 本ニュースレターに関連して、弊所では、『早期事業再生手続ハンドブック』(長島・大野・常松法律事務所編 一般社団法人金融財務事情研究会)を2026年度中に刊行予定です。
脚注一覧
※1
弊事務所の山本和彦弁護士が座長、鐘ヶ江洋祐弁護士が委員を務めています。
※7
その具体例として、契約期間(中途解約禁止期間)においてユーザーが支払うリース料の金額の合計額がその資産の取得のために通常要する価額(当該資産を事業の用に供するために要する費用の額を含みます。)の概ね90%に相当する金額を超える場合が挙げられています(Q&A31)。
※8
ファイナンス・リース債権については、再生手続又は更生手続において、民事再生法上の別除権付再生債権、又は会社更生法上の更生担保権として実務上取り扱われているため、本手続においてもその取扱いを前提とされています。